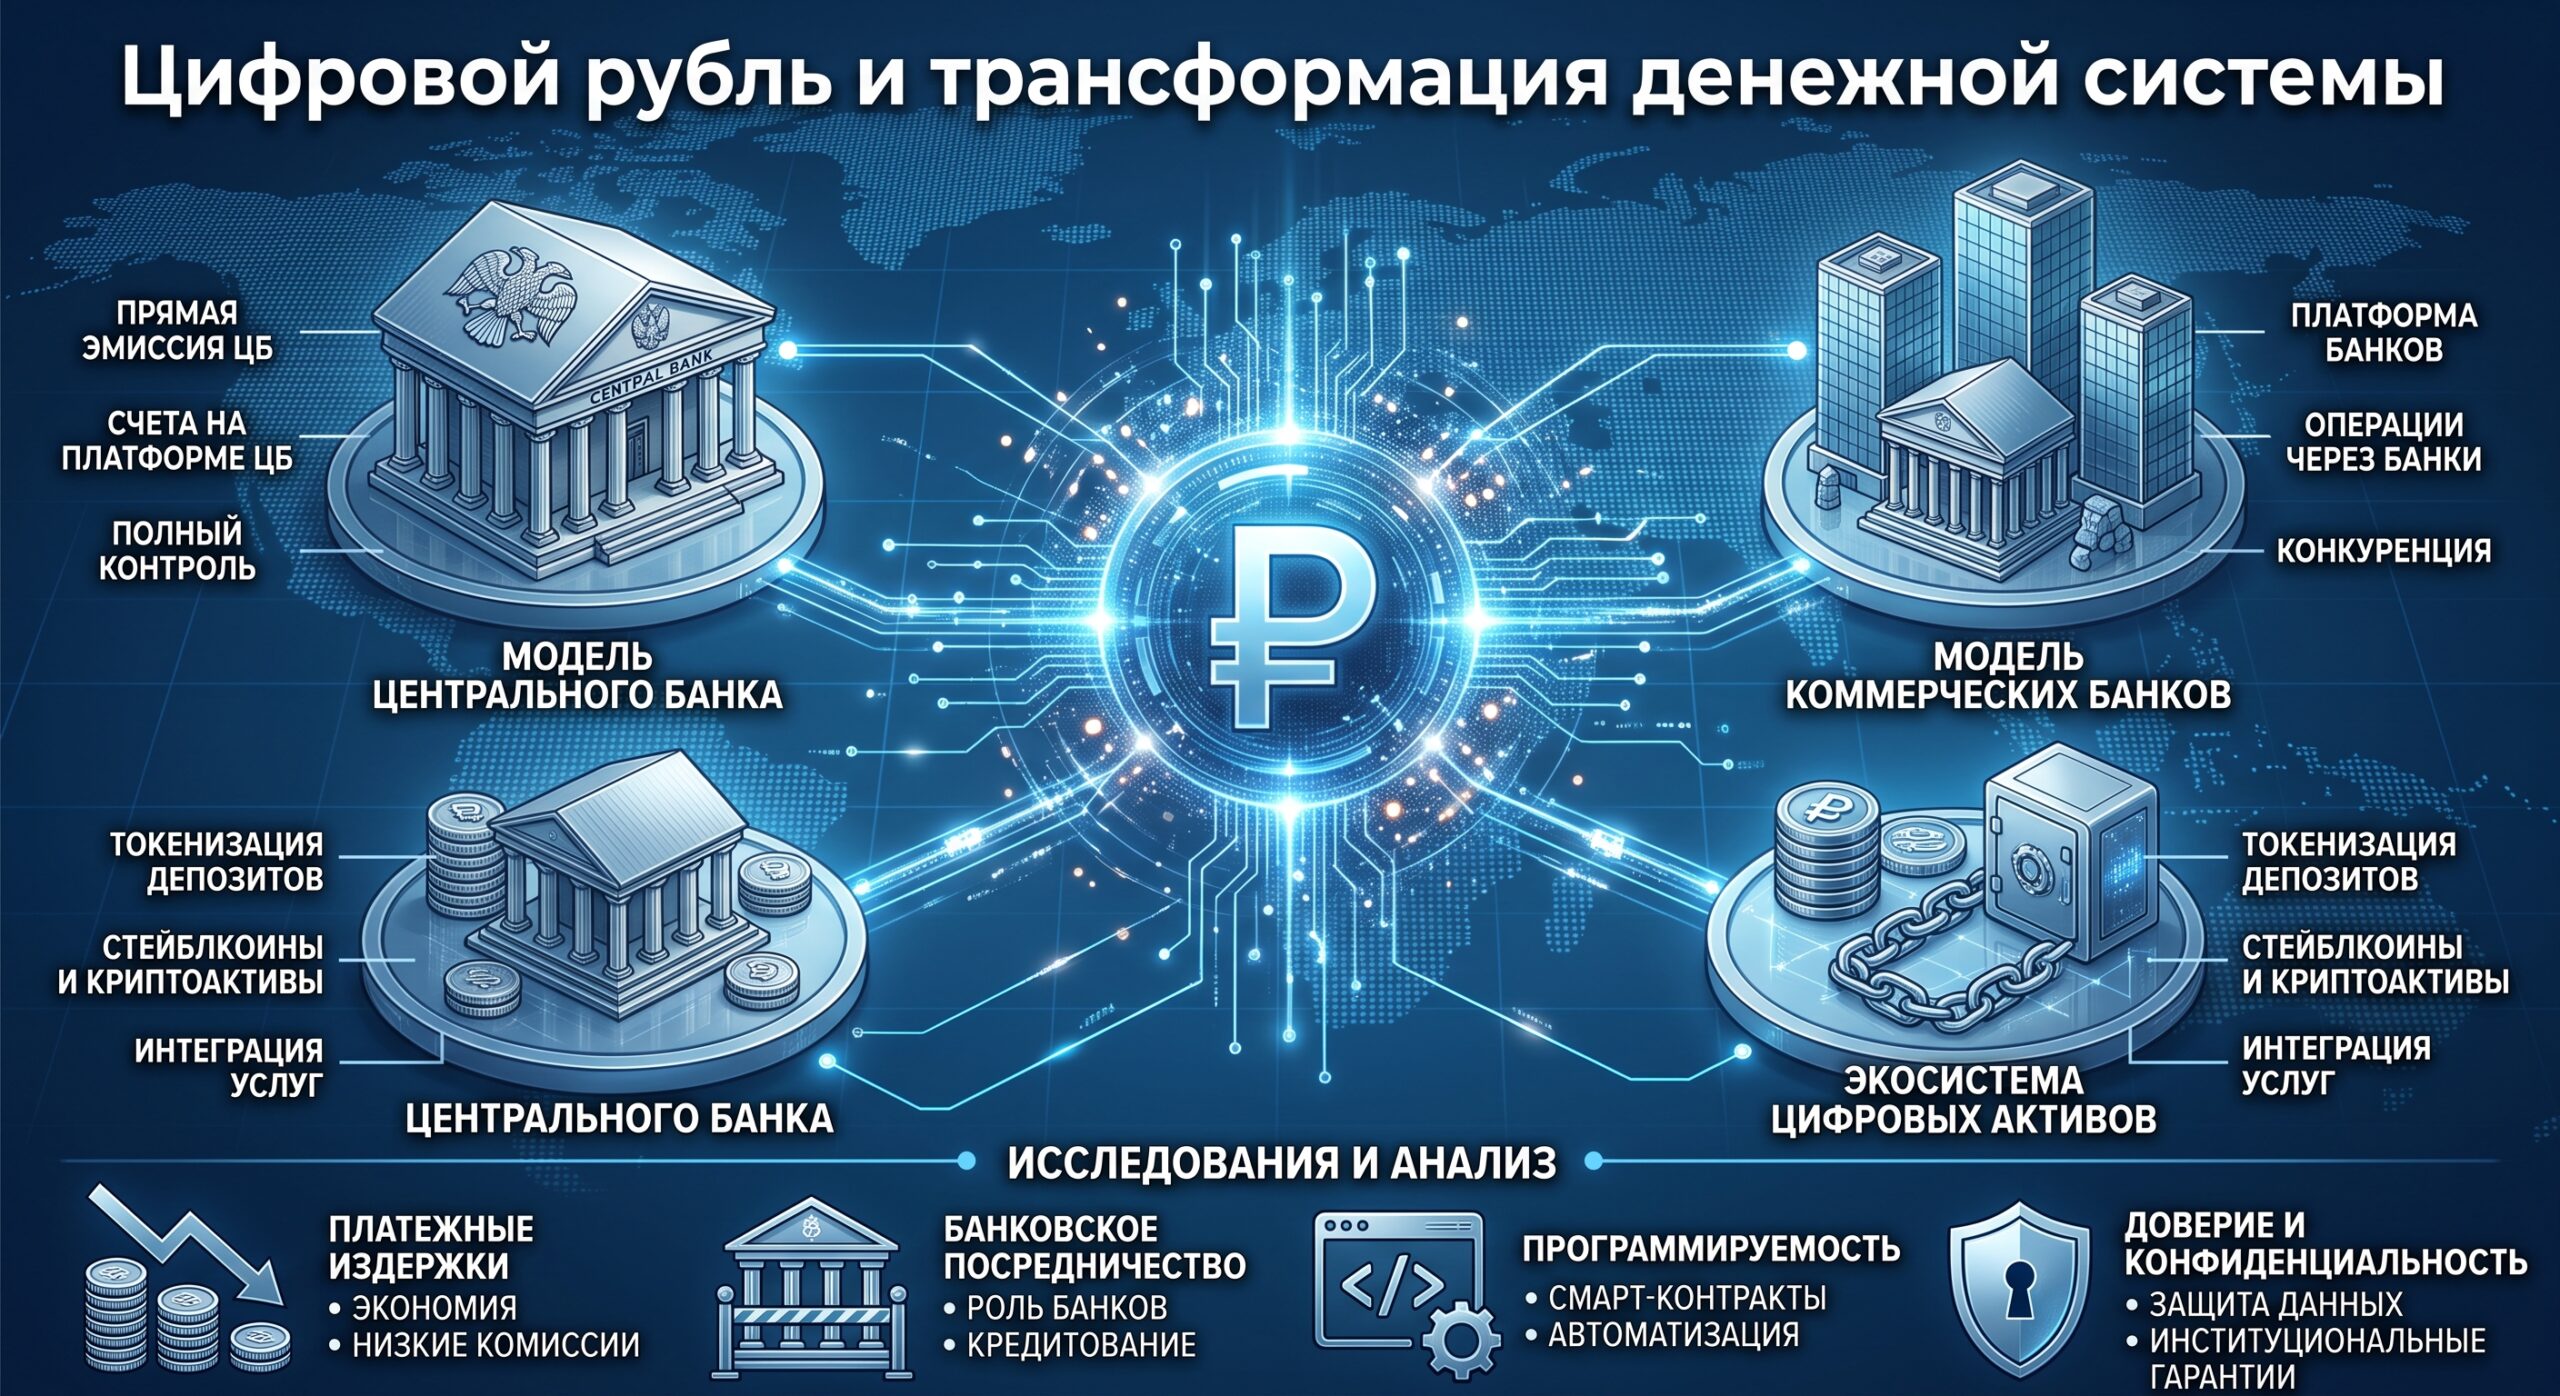
10 сентября 2026 года
Аннотация. Развитие цифровых денег ставит вопрос о соотношении публичной денежной инфраструктуры и финансового посредничества. На основе научных публикаций и официальных материалов рассматриваются российский цифровой рубль и зарубежные подходы к организации цифровых расчётов. В отличие от сопоставления стран по стадиям внедрения, анализ строится вокруг характера денежного требования, распределения функций между участниками и способов согласования обязательств. Предложена двухуровневая типология, разграничивающая институциональную природу цифровых средств и организацию их расчётного использования. С её помощью интерпретируются российская модель, проект цифрового евро, изменения китайского подхода, целевые применения в Индии и Казахстане, а также межбанковские и частные цифровые инструменты. Обсуждаются противоречия между платёжной эффективностью и банковским финансированием, программируемостью и денежной однородностью, проверяемостью операций и конфиденциальностью. Сформулированы три гипотезы о функциональной специализации цифрового рубля, зависимости эффекта автоматизации от качества внешних подтверждений и неодинаковой динамике платёжного оборота и денежных остатков. Результат исследования носит концептуальный характер и определяет вопросы для дальнейшего экономического, правового и математического анализа.
Ключевые слова: цифровой рубль; цифровая валюта центрального банка; денежное требование; финансовое посредничество; институциональная архитектура; программируемые платежи; доверие; цифровая финансовая инфраструктура.
1. Введение
Появление цифровых валют центральных банков нередко описывается как очередной этап перехода от наличных денег к электронным платежам. Такое объяснение, однако, оставляет без ответа основной вопрос: что меняется в денежной системе, если банковские счета, переводы и расчёты уже обслуживаются электронными средствами? Новизна заключается не только в способе передачи информации. Она затрагивает то, чьё обязательство получает держатель денег, на каких условиях это обязательство обращается и какие организации обеспечивают окончательность расчёта. Именно изменение этих отношений придаёт цифровизации денег самостоятельное институциональное содержание [1].
В российской научно-аналитической литературе данный вопрос был поставлен ещё до начала пилотирования цифрового рубля. А. Киселев связывал принципиальную особенность цифровых валют центральных банков с расширением доступа к обязательствам центрального банка и подчёркивал зависимость последствий от выбранной конструкции инструмента. В этой постановке технология реестра выступает средством реализации денежной модели, а не её исчерпывающим определением [1].
События 2025–2026 годов усиливают значение такого подхода. В России начался предусмотренный законодательством этап расширения доступа к цифровому рублю; в еврозоне продолжается подготовка цифрового евро; международные проекты исследуют сочетание цифровых банковских депозитов и денег центральных банков в общей расчётной среде. Эти процессы различаются не только сроками, но и предметом преобразований [2; 3; 4]. Они позволяют поставить вопрос о том, следует ли ожидать сближения национальных решений к единой модели либо устойчивого сосуществования нескольких архитектур.
Цель статьи — определить, какие институциональные различия существенны для понимания цифрового рубля и как они меняют постановку вопросов о его экономических эффектах. Основной тезис состоит в том, что перспективы цифровых денег продуктивнее рассматривать через распределение денежных, посреднических и информационных функций, чем через противопоставление «традиционной» и «новой» технологии. Такое распределение не предопределяет единственный результат, но задаёт механизмы, посредством которых результат может возникнуть.
Исследование основано на сравнительном институциональном анализе научных работ и открытых официальных документов, доступных на 10 сентября 2026 года. Научные модели используются для выявления причинных механизмов, а материалы центральных банков и организаторов проектов — для установления конкретных решений и практик. Выбор зарубежных случаев обусловлен различиями в денежном требовании и организации расчётов, а не стремлением построить рейтинг государств. Собственная количественная оценка эффектов внедрения не проводится; предлагаемые объяснения и гипотезы отделены от документированных характеристик проектов.
2. Теоретические основания: деньги, посредничество и цифровая инфраструктура
В литературе о цифровых валютах центральных банков можно выделить несколько взаимосвязанных дискуссий. Первая относится к архитектуре денежного требования. Р. Ауэр и Р. Бёме показывают, что прямое требование к центральному банку совместимо с различными способами обслуживания пользователя. Наличие банковского приложения не означает, что средства обязательно являются обязательством коммерческого банка; напротив, централизованная эмиссия не предполагает выполнения центральным банком всех клиентских операций. Авторы связывают выбор архитектуры с доступностью, устойчивостью, конфиденциальностью и распределением операционной ответственности [5].
Вторая дискуссия касается банковского посредничества. В модели Т. Кейстера и Д. Санчеса цифровая валюта центрального банка способна улучшать условия обмена, одновременно замещая банковские депозиты и повышая стоимость привлечения средств банками. Изменение общественного благосостояния определяется соотношением этих эффектов. Существенно, с каким существующим средством платежа конкурирует новый инструмент и насколько ограничено банковское финансирование инвестиций. Поэтому повышение эффективности расчётов и расширение кредитования не образуют автоматически единую причинную цепочку [6].
Другой механизм исследуют Дж. Чиу, М. Давудалхоссейни, Дж. Х. Цзян и Ю. Чжу. При наличии рыночной власти банков на депозитном рынке доступная населению цифровая альтернатива с надлежащим процентным режимом может стимулировать улучшение условий банковского обслуживания, привлечение депозитов и кредитование. При отсутствии такой рыночной власти в их модели преобладает замещение банковских средств [7]. Различие с результатами Кейстера и Санчеса отражает не логическую несовместимость исследований, а неодинаковые предпосылки относительно конкуренции и финансовых ограничений. Применительно к России особенно важно, что действующая непроцентная конструкция цифрового рубля не воспроизводит все параметры рассматриваемых моделей.
Вопрос о природе цифрового обязательства сохраняет значение и за пределами цифровых валют центральных банков. С. Хуан и Т. Кейстер сравнивают обеспеченные безопасными активами стейблкоины и токенизированные банковские депозиты. Во втором случае средства участвуют в финансировании банковского портфеля, включающего рискованные активы; в первом — устройство обеспечения ограничивает соответствующий канал. В их модели результат выбора зависит от регуляторных издержек и стимулов к переносу риска. Таким образом, одинаковый цифровой способ передачи стоимости может обслуживать существенно разные механизмы финансового посредничества [8].
Третья дискуссия связана с программируемостью. Н. Джордж, Т. Драйя и Н. Нарула разграничивают несколько мест реализации программных условий: правила самой системы, пользовательские программы, клиентское программное обеспечение и посреднические сервисы. Эти варианты различаются выразительностью правил, полномочиями и гарантиями исполнения [9]. Следовательно, формулировка «программируемая валюта» недостаточна для понимания того, кто задаёт условие, к какому действию оно относится и кто вправе его изменить.
Экономическую сторону проблемы раскрывают Дж. Чиу и С. Монне. В их модели программируемость облегчает выполнение обязательств, но различающиеся условия использования денег могут порождать информационные издержки и неодинаковую ликвидность. Сохранение полной однородности денег и расширение договорных возможностей оказываются конкурирующими целями; предпочтительный результат зависит от характера исходных затруднений обмена [10]. Для дальнейшего анализа важно различать такую теоретическую возможность и наличие соответствующих ограничений в конкретной национальной системе.
Четвёртая линия исследований переносит внимание с денежных агрегатов на доверие и устройство данных. В рандомизированном опросном эксперименте С. Чхве и соавторов информация о конфиденциальности и характеристики её защиты изменяли готовность респондентов использовать цифровую валюту центрального банка. Эффект различался в зависимости от доверия к институтам и особенностей покупки [11]. Исследование измеряет заявленный выбор, а не длительное обращение денег, однако показывает, что пользовательские свойства не сводятся к скорости и комиссии. Техническая систематизация Ю. Зенн и соавторов, опубликованная в 2026 году в виде препринта, также связывает оценку конфиденциальности с целостной архитектурой платёжной системы, выделяя нерешённые вопросы автономных платежей и постквантовой защиты [12].
Совокупность этих работ позволяет уточнить предмет сравнительного исследования. Ни технологическая централизация, ни цифровая форма записи, ни размер комиссии сами по себе не определяют результат. Значение имеют сочетания свойств: денежное требование и режим его обращения, структура банковского рынка, доступность альтернатив, права пользователя и качество информации. Задача межстранового анализа состоит в том, чтобы сопоставлять именно такие сочетания, сохраняя границы применимости теоретических моделей.
3. Российский цифровой рубль: особенности институционального перехода
В действующей российской модели Банк России выпускает цифровой рубль и обеспечивает платформу, на которой учитываются средства и проводятся операции. Кредитные организации предоставляют клиентский доступ, но не распоряжаются цифровыми рублями пользователя. Они обращаются наравне с другими формами рубля; проценты на остаток не начисляются, а депозитные и кредитные продукты остаются в сфере коммерческого банковского обслуживания [13]. Такое разделение позволяет говорить о расширении доступа к деньгам центрального банка при сохранении банковского участия в платёжных услугах.
Пилот с реальными цифровыми рублями начался в августе 2023 года. По итогам 2025 года Банк России сообщил об участии всех системно значимых банков, более чем 2 600 кошельках граждан и более чем 130 кошельках компаний. Были опробованы основные платежи и переводы, несколько типов условных сделок и выплаты из федерального бюджета, включая расчёты по государственным контрактам на капитальное строительство [14]. Эти сведения характеризуют состоявшуюся апробацию, но не величину регулярного спроса после расширения доступа.
С 1 сентября 2026 года наступил срок первого этапа обязательного предоставления соответствующей возможности определёнными категориями банков и торговых организаций. Следующие этапы предусмотрены на 2027 и 2028 годы. При этом добровольность использования цифрового рубля гражданами сохраняется [2]. Институциональный смысл такого сочетания состоит в разделении двух решений: формирования доступной инфраструктуры и выбора участником конкретного средства расчёта. Наличие первой создаёт условия для второго, но не заменяет его.
Российский случай особенно интересен тем, что новая форма денег появляется в среде уже развитых электронных расчётов. Система быстрых платежей обеспечивает круглосуточные переводы между банками и оплату товаров и услуг; для покупателя оплата через неё бесплатна [15]. Поэтому сопоставление цифрового рубля только с наличным оборотом или относительно дорогим карточным приёмом платежей не отражает действительного набора альтернатив. Научный вопрос заключается в дополнительной полезности новой архитектуры там, где базовая скорость перевода уже перестала быть основным ограничением.
Тарифное сравнение остаётся частью этого вопроса, но не исчерпывает его. Согласно опубликованным условиям, до конца 2026 года действует льготный период. С 2027 года обычная оплата гражданином бизнесу предусматривает комиссию получателя 0,3% с пределом 1 500 рублей, а перевод между организациями и предпринимателями — 15 рублей [16]. Экономический результат зависит также от затрат интеграции, времени сверки, обработки возвратов и необходимого объёма ликвидности. Кроме того, снижение расходов одного участника может сопровождаться сокращением доходов другого; общественная экономия ресурсов и перераспределение платежей требуют раздельной оценки.
Дальнейшее развитие российского проекта затрагивает уже не только доступ к новой форме денег. В проекте Основных направлений денежно-кредитной политики на 2027–2029 годы обозначена проработка платформы коммерческих смарт-контрактов и возможности эксперимента с новым типом счетов цифровых рублей в кредитных организациях [17]. Документ фиксирует направления поиска, а не готовую универсальную услугу. Тем не менее сама постановка этих вопросов показывает значимость последующего распределения функций между платформой, банками и договорными информационными системами.
4. Двухуровневая типология мировых моделей
Для систематизации международных подходов в статье предлагается двухуровневая типология. На первом уровне различается институциональная природа денежного требования: к центральному банку, к коммерческому банку либо к специализированному эмитенту обеспеченного цифрового инструмента. На втором — организация расчётного использования: широкий клиентский доступ или согласование обязательств в ограниченном составе финансовых участников. Программируемость, конфиденциальность и целевое назначение платежа рассматриваются как дополнительные характеристики, которые могут встречаться в нескольких моделях.
Такой подход предотвращает смешение разнородных оснований. Розничный доступ и конфиденциальность не образуют альтернативных типов: одна система может обладать обоими свойствами. Аналогично бюджетное применение не определяет эмитента денег. Национальный проект способен сочетать несколько режимов и изменять их со временем. Типология относится к конфигурации конкретного механизма, а не закрепляет за страной неизменную характеристику.
Таблица. Институциональные типы цифровых денежных требований
| Тип | Основание требования | Роль финансового посредника | Основной вопрос анализа |
|---|---|---|---|
| Деньги центрального банка | Непосредственное денежное требование к центральному банку | Доступ, обслуживание и иные делегированные функции без превращения средств в собственное депозитное обязательство | Как сочетаются публичная денежная основа, доступность и банковское обслуживание? |
| Банковские цифровые деньги | Депозитное обязательство коммерческого банка | Обслуживание соединяется с управлением балансом и финансированием банковских активов | Как цифровое обращение влияет на кредитное посредничество и распределение ликвидности? |
| Обеспеченные цифровые инструменты | Требование к эмитенту на условиях выпуска и погашения | Поддержание обеспечения, обращение и обмен в рамках применимого режима | Как обеспечиваются погашение, качество резервов и устойчивость паритета? |
Источник: авторская систематизация институциональных различий, рассматриваемых в научной литературе и документах проектов [5; 8; 13; 4]. Таблица не является юридической классификацией всех цифровых активов.
Первый тип представлен российским цифровым рублём и проектируемым цифровым евро. Однако сходство денежного требования не означает одинаковой организации доступа. В еврозоне разрабатывается общая розничная платёжная инфраструктура с акцентом на доступность, конфиденциальность и возможность использования без постоянной связи. Эти свойства описаны как параметры проектирования [18]. Европейский центральный банк планирует двенадцатимесячный пилот со второй половины 2027 года; возможный выпуск в 2029 году связан с законодательными предпосылками, а решение о выпуске должно приниматься после принятия соответствующего регламента [3].
Китайский опыт показывает, почему классификация должна учитывать изменения самого проекта. В опубликованном на правительственном портале сообщении о плане Народного банка Китая, вводимом с 1 января 2026 года, цифровые юани в кошельках коммерческих банков рассматриваются как депозитные обязательства этих банков. Предусмотрены начисление процентов, включение остатков в управление активами и обязательствами и депозитное страхование; для небанковских операторов описано полное резервирование [19]. Поэтому перенос первоначальной модели цифрового аналога наличных на все последующие механизмы цифрового юаня был бы недостаточно точным. Для сравнительного анализа важен не только бренд национального инструмента, но и характер требования держателя к обслуживающей организации.
Третий тип представлен обеспеченными цифровыми инструментами специализированных эмитентов, обычно обсуждаемыми как платёжные стейблкоины. Их принципиальное отличие от денег центрального банка состоит в характере требования и механизме погашения, а не в обозначенной денежной единице. Американская политика демонстрирует самостоятельность такого направления: исполнительный указ от 23 января 2025 года поддерживает развитие законных долларовых стейблкоинов и одновременно ограничивает действия федеральных ведомств по созданию и продвижению цифровой валюты центрального банка, кроме случаев, требуемых законом [20]. Это иной выбор распределения публичных и частных функций, а не отказ от цифровизации расчётов.
Второй уровень типологии позволяет отдельно рассмотреть межбанковские решения. Представленный в мае 2026 года прототип Agorá объединяет токенизированные коммерческие банковские депозиты и резервы центральных банков в общей программируемой среде трансграничного расчёта [4]. Здесь согласуются несколько видов обязательств, а не создаётся ещё одна универсальная розничная валюта. Доступ граждан к деньгам центрального банка и синхронное исполнение межбанковской сделки относятся к разным задачам, хотя могут использовать родственные технические средства.
Целевые государственные применения также не следует превращать в отдельный денежный тип. В Индии документированы пилоты прямых выплат с программируемыми условиями, включая приобретение определённых продовольственных товаров у допущенных продавцов [21]. В Казахстане в 2025 году исследовались бюджетные и инфраструктурные операции, связь платежей с электронными счетами-фактурами и два различных механизма — ограничение использования средств и удержание платежа до подтверждения события [22]. Эти случаи характеризуют режим применения денег и организацию контроля, а не универсальные свойства любой цифровой валюты центрального банка.
Из сравнения вытекает аналитическое обобщение: технологическое сближение расчётных средств может сопровождаться сохранением институционального разнообразия. Сходные интерфейсы и программные функции ещё не означают одинакового распределения риска, банковского финансирования и прав пользователя. Для цифрового рубля это расширяет пространство возможных исследований: сравнивать можно не только национальные проекты целиком, но и отдельные решения внутри различных архитектур.
5. Программируемость, достоверность и архитектура доверия
Переход от электронного перевода к условному исполнению обязательства изменяет структуру платёжного процесса. В простейшем случае программа определяет момент оплаты: например, после поступления надлежащего подтверждения поставки. Иной механизм возникает, когда ограничиваются направления последующего использования уже полученных средств. В первом случае автоматизируется действие плательщика; во втором изменяется множество допустимых действий получателя. Это аналитическое различие согласуется с техническими подходами к размещению программных условий и с экономической дискуссией об однородности денег [9; 10].
Однородность имеет практический смысл: получение денежной единицы не должно требовать каждый раз заново выяснять её допустимые применения. Вместе с тем ограничения могут обслуживать определённое законное назначение финансирования. Возникает задача сопоставления выгоды от исполнения условий с издержками их проверки и влиянием на обращение. Опыт целевых выплат не позволяет заранее выбрать универсальный ответ: значение имеют содержание программы, продолжительность ограничений, доступность разрешённых операций и положение добросовестного получателя.
Ключевая трудность условных платежей находится на границе цифровой системы и внешнего мира. Корректность алгоритма подтверждает, что платёж выполнен по полученным данным. Она не устанавливает, что данные верно описывают поставку, качество продукции или выполненную работу. Источник внешнего подтверждения — в технической литературе его часто называют оракулом — становится самостоятельным участником доверительных отношений. Программа может обеспечить однозначную обработку сообщения, но надёжность сообщения зависит от измерения, полномочий, возможности проверки и ответственности его составителя.
Рассмотрим аналитический пример, не относящийся к конкретному действующему сервису. При оплате оборудования цифровая отметка о доставке может подтверждать передачу грузового места, но не соответствие технической спецификации. При оплате исследования передача отчёта может свидетельствовать о выполнении документального обязательства, но не о подтверждении исследуемой гипотезы. Автоматизация полезна лишь в той мере, в какой заранее определено, какое именно событие является достаточным основанием платежа. В научной работе это особенно существенно: отрицательный результат добросовестного исследования и ненадлежащее выполнение договора имеют разный смысл.
Отсюда следует различать финансовую прослеживаемость и достоверность хозяйственного результата. Первая позволяет восстановить движение средств; вторая требует интерпретировать данные об исполнении. Их соединение потенциально уменьшает стоимость проверки, но не происходит автоматически. Более того, полная автоматизация при ненадёжном внешнем подтверждении способна сократить интервал, в течение которого ошибку ещё можно исправить до наступления финансовых последствий. Возникает предмет для совместного изучения формальных методов, теории информации, договорного права и экономических стимулов.
Похожая логика применима к конфиденциальности. Научно содержателен не выбор между абсолютной открытостью и абсолютной закрытостью, а распределение доступа к определённым сведениям. Банк России указывает на защиту информации об остатках и операциях банковской тайной [2]. Исследовательский вопрос состоит в том, как правовой режим реализуется технически: какие участники видят идентификаторы, основания и содержание операций, как контролируются полномочия и восстанавливаются права при ошибке. В этой постановке защита пользователя и законная проверяемость финансовых отношений являются совместными условиями доверия, а не заведомо несовместимыми целями.
6. Гипотезы о распространении цифрового рубля и его эффектах
Сопоставление теоретических механизмов и институциональных решений позволяет сформулировать три связанные гипотезы. Они относятся к определённым условиям применения и не предполагают, что цифровой рубль обладает одинаковой полезностью во всех процессах.
Гипотеза функциональной специализации. В платёжной среде с широкодоступными быстрыми переводами дополнительный эффект цифровой валюты центрального банка будет сильнее проявляться в операциях с высокой стоимостью межорганизационного согласования, чем в простых розничных переводах с уже низкими издержками. Механизм связан не с размером операции, а с количеством независимо поддерживаемых записей и решений, необходимых для её завершения. Поэтому более содержательным объясняющим признаком может оказаться сложность согласования обязательств, а не деление пользователей на «граждан» и «бизнес».
Эта гипотеза предполагает сравнение полной стоимости сопоставимых процессов при одинаковом качестве электронного учёта. Иначе эффект устранения бумажного документооборота будет ошибочно приписан форме денег. Если после такого выравнивания различия исчезнут либо устойчивое преимущество окажется сосредоточено в простых платежах, предложенное объяснение потребует пересмотра. До появления соответствующих данных речь идёт о направлении поиска дополнительной полезности, а не о доказанном преимуществе корпоративного или бюджетного применения.
Гипотеза комплементарности автоматизации и проверки. Экономическая полезность условного исполнения платежей возрастает с качеством независимого подтверждения внешнего события; при недостаточной достоверности подтверждений увеличение доли автоматически исполняемых операций может повышать совокупные ожидаемые потери, несмотря на сокращение задержек. Предполагается взаимодействие двух факторов, а не самостоятельный положительный эффект каждого. Для одного и того же процесса соотношение затрат ожидания и риска ошибочной оплаты может определять промежуточную, а не максимальную степень автоматизации.
Гипотеза допускает исследование на моделируемых процессах с различающейся частотой ошибок подтверждения и стоимостью их последствий. Наблюдаемым результатом становится суммарное изменение времени, расходов проверки, ошибочных выплат и задержек правомерных операций. Альтернативное объяснение состоит в том, что основную экономию обеспечивает сокращение организационных задержек независимо от качества внешнего источника. Сопоставление этих механизмов важно и для применения интеллектуальных средств анализа документов: высокая точность извлечения текста не равнозначна правомерности финансового решения.
Гипотеза асимметрии платёжного и сберегательного спроса. При непроцентном режиме и доступной конвертации расширение платёжного применения цифрового рубля может сопровождаться ростом оборота без сопоставимого увеличения длительно удерживаемых остатков. Вместе с тем изменение доверия к отдельным финансовым посредникам способно усиливать спрос на само денежное требование к центральному банку, а не на удобство платежа. Поэтому зависимости, наблюдаемые в обычном платёжном поведении, могут недостаточно описывать перераспределение ликвидности при повышенной неопределённости.
Эта постановка продолжает дискуссию о замещении депозитов и конкуренции за клиента [6; 7], но разделяет два поведенческих режима. Её проверка требует наблюдать не только сумму переводов, но и длительность хранения, источники пополнения, возврат средств в банки и различия между клиентскими группами. Существенны также условия предоставления ликвидности и доступные ограничения операций. Если изменения остатков полностью объясняются обычной потребностью в оплате и не обнаруживают отдельной чувствительности к восприятию посреднического риска, оснований для предполагаемой асимметрии будет недостаточно.
Вместе эти гипотезы связывают три уровня анализа: полезность конкретного процесса, качество его информационных оснований и системное перераспределение денежных требований. Ни один уровень не заменяет другого. Сокращение затрат отдельной компании может быть значимым результатом, не вызывая заметного макроэкономического эффекта; изменение банковских остатков, напротив, может иметь системное значение при относительно небольшом числе хозяйственных платежей.
7. Международная совместимость и научно-технологическая повестка
Международное применение делает институциональные различия особенно заметными. Согласованный обмен сообщениями ещё не означает согласованного денежного расчёта. Для трансграничной операции необходимо установить, какое обязательство переходит между сторонами, когда исполнение становится окончательным, где находится валютная ликвидность и кто несёт риск незавершения. Прототип Agorá иллюстрирует поиск технического сопряжения разных денежных требований, но сам по себе не создаёт универсального права участия или общей международной валюты [4].
С аналитической точки зрения здесь возникают по меньшей мере два различных эффекта. Первый связан с уменьшением технологических и организационных задержек. Второй — с перераспределением потребности в предварительно размещённых средствах и рисков между участниками. Ускорение центральной операции может не уменьшить полную стоимость, если возрастут требования к обеспечению, резервам или проверкам. Поэтому перспективы международного цифрового рубля зависят от устройства конкретного расчётного направления, а не только от возможности соединить платформы.
Для научного сообщества такая постановка открывает содержательную междисциплинарную область. Экономические модели объясняют выбор денежного требования и реакцию посредников. Теория распределённых систем исследует согласованность и восстановление операций. Формальные методы позволяют устанавливать свойства программного исполнения, а правовой анализ — их соответствие обязательствам сторон. Исследования поведения и конфиденциальности раскрывают условия доверия, без которого технически работоспособная инфраструктура может оставаться маловостребованной.
Особый интерес представляет устойчивость полного процесса, включая клиентские устройства, банковское обслуживание и внешние информационные источники. Исследование автономных платежей должно учитывать повторное расходование, утрату устройства и последующее согласование записей; долгосрочная криптографическая устойчивость требует возможности безопасного обновления средств защиты. Эти вопросы обозначены и в современной технической литературе, причём оценка отдельных криптографических механизмов не заменяет анализа системы в целом [12].
В этом контексте технологический суверенитет целесообразно рассматривать как способность обеспечивать жизненный цикл критических функций: разрабатывать, проверять, эксплуатировать, восстанавливать и совершенствовать их. Это аналитическое определение связывает государственный интерес с доступностью компетенций, документации и прав на необходимые компоненты. Оно не требует отождествлять самостоятельность с изоляцией: документированные способы взаимодействия и переносимость данных могут одновременно поддерживать внутреннюю устойчивость и допустимую международную кооперацию.
Участие университетских коллективов, банков и технологических компаний в таких исследованиях может быть взаимодополняющим. Научная работа формирует объяснение механизмов и границ применимости; инженерная — воспроизводимые способы реализации; практическая — материал для проверки. Их совместный результат ценен при сохранении различий между научным выводом, решением о внедрении и коммерческим интересом. Перспективность конкретного цифрового инструмента не должна становиться заранее заданным условием положительной оценки исследования.
8. Заключение
Рассмотрение цифрового рубля в международном контексте приводит к более сложной картине, чем линейная смена форм денег. Развиваются различные способы сочетания обязательств центральных банков, банковского посредничества и частной цифровой эмиссии. Национальные проекты могут использовать сходные технологии, оставаясь различными по денежной природе, составу участников и распределению ответственности.
Предложенная двухуровневая типология позволяет отделить эти институциональные различия от конкретных способов расчёта. Российский цифровой рубль в действующей модели расширяет доступ к деньгам центрального банка при сохранении банковского клиентского обслуживания. Его дальнейшее место в экономике будет определяться взаимодействием пользовательского спроса, договорных применений, информационной инфраструктуры и механизмов финансовой устойчивости.
Сформулированные гипотезы не сводят перспективы проекта ни к неизбежному вытеснению существующих инструментов, ни к ограниченной роли дополнительного платёжного сервиса. Они допускают разные траектории и задают условия, при которых эти траектории можно различить эмпирически. Для научного сообщества значение цифрового рубля состоит, в частности, в возможности исследовать изменение денежных отношений в процессе их становления. Такое исследование способно содействовать развитию национальной финансовой инфраструктуры, сохраняя открытость научного вывода и соразмерность ожиданий подтверждённому знанию.
Литература и источники
Дата обращения к электронным ресурсам — 10 сентября 2026 года. В описании научных работ указана использованная редакция. Переводы иностранных названий в квадратных скобках даны для удобства читателя.
- Киселев А. Есть ли будущее у цифровых валют центральных банков? Аналитическая записка. М.: Банк России, Департамент исследований и прогнозирования, 2019. Апрель. Источник
- Банк России. Цифровой рубль: вопросы и ответы. Электронный ресурс. Разъяснения с обновлениями от 01.09.2026. Источник
- Европейский центральный банк. Digital euro pilot [Пилот цифрового евро]. Официальное описание планируемой апробации. Электронный ресурс. Источник
- Банк международных расчётов. Project Agorá: a shared programmable platform for wholesale cross-border payments [Проект Agorá: общая программируемая платформа межбанковских трансграничных расчётов]. Отчёт инновационного центра. 27.05.2026. Источник
- Auer R., Böhme R. The technology of retail central bank digital currency [Технологическая архитектура розничной цифровой валюты центрального банка] // BIS Quarterly Review. 2020. March. Источник
- Keister T., Sanches D. Should Central Banks Issue Digital Currency? [Следует ли центральным банкам выпускать цифровую валюту?]. Авторская редакция статьи, принятой в Review of Economic Studies. 27.01.2022. Источник
- Chiu J., Davoodalhosseini M., Jiang J. H., Zhu Y. Bank Market Power and Central Bank Digital Currency: Theory and Quantitative Assessment [Рыночная власть банков и цифровая валюта центрального банка: теория и количественная оценка]. Bank of Canada Staff Working Paper 2019-20. Редакция: сентябрь 2022. DOI: 10.34989/swp-2019-20. Источник
- Huang X., Keister T. Stablecoins vs. Tokenized Deposits: The Narrow Banking Debate Revisited [Стейблкоины и токенизированные депозиты: новое рассмотрение дискуссии об узком банковском деле]. Federal Reserve Bank of New York Staff Reports. 2026. No. 1179. February. DOI: 10.59576/sr.1179. Источник
- George N., Dryja T., Narula N. A Framework for Programmability in Digital Currency [Концептуальная схема программируемости цифровых денег]. Препринт. 2023. arXiv:2311.04874. DOI: 10.48550/arXiv.2311.04874. Источник
- Chiu J., Monnet C. On the Programmability and Uniformity of Digital Currencies [О программируемости и однородности цифровых валют]. Bank of Canada Staff Working Paper 2025-18. 2025. June. DOI: 10.34989/swp-2025-18. Источник
- Choi S., Kim B., Kim Y.-S., Kwon O. Central Bank Digital Currency and Privacy: A Randomized Survey Experiment [Цифровая валюта центрального банка и конфиденциальность: рандомизированный опросный эксперимент]. BIS Working Papers. 2023. No. 1147. 17 November. Источник
- Senn J., Judmayer A., Stifter N., Böhme R. Systematization of Knowledge: The Design Space of Digital Payment Systems with Potential for CBDC [Систематизация знаний: пространство проектирования цифровых платёжных систем для возможного применения в ЦВЦБ]. Препринт. 2026. arXiv:2603.16320. DOI: 10.48550/arXiv.2603.16320. Источник
- Банк России. Цифровой рубль. Официальное описание проекта. Электронный ресурс. Источник
- Банк России. Итоги работы Банка России 2025: коротко о главном. Раздел «Развитие системы платежей и расчётов». 2026. Сведения за 2025 год. Источник
- Банк России. Система быстрых платежей. Официальное описание сервиса и тарифных условий. Электронный ресурс. Источник
- Банк России. Тарифы на услуги оператора платформы цифрового рубля. Редакция страницы от 31.08.2026. Источник
- Банк России. Основные направления единой государственной денежно-кредитной политики на 2027 год и период 2028 и 2029 годов. Проект. 31.08.2026. С. 196. Источник
- Европейский центральный банк. What would the digital euro be? [Каким предполагается цифровой евро?]. Проектные характеристики. Электронный ресурс. Источник
- Правительственный портал КНР. China to enhance digital yuan management with deposit features starting 2026 [Обновление управления цифровым юанем и введение депозитных характеристик с 2026 года]. Сообщение о плане Народного банка Китая. 29.12.2025. Источник публикации: «Синьхуа». Источник
- Президент США. Strengthening American Leadership in Digital Financial Technology [Укрепление американского лидерства в цифровых финансовых технологиях]. Исполнительный указ от 23.01.2025. Разделы 1 и 5. Источник
- Резервный банк Индии. Annual Report 2025–26. I. Assessment and Prospects [Годовой отчёт за 2025–2026 годы. Оценка состояния и перспективы]. 29.05.2026. Пункт I.23. Источник
- Национальная платёжная корпорация Казахстана. Цифровой тенге: результаты внедрения. Сообщение об итоговом докладе за 2025 год. 2026. Источник